
Chỉ số rủi ro: đọc 58 thước đo biến động của một cổ phiếu
Hướng dẫn dùng widget Chỉ số rủi ro trên FinLens Web: chọn cửa sổ và chỉ số so sánh, đọc Sharpe, Sortino, sụt giảm sâu nhất, beta và biểu đồ drawdown.
⏱ Đọc 9 phút · 🟡 Trung cấp · 📍 Bảng Cổ phiếu · ⭐ PRO
Widget Chỉ số rủi ro trả lời một câu hỏi: mã này dao động và sụt giảm ra sao trong cửa sổ tôi chọn, so với chỉ số nào đó? Toàn bộ số liệu tính trên giá đóng cửa đã điều chỉnh và lợi suất theo phiên, đặt cạnh cùng thước đo tính trên chỉ số so sánh để bạn tự đối chiếu.
📍 Bảng Cổ phiếu · preset Trading Terminal · viền phải · Tên widget: "Chỉ số rủi ro" · ⭐ PRO
Hai điều khiển quyết định mọi con số
| Điều khiển | Lựa chọn | Ảnh hưởng |
|---|---|---|
| Cửa sổ | 6T · 1N · 3N · 5N · Tối đa | Toàn bộ 58 chỉ số, biểu đồ drawdown và đường cuộn đều tính lại |
| Chỉ số so sánh | VNINDEX · VN30 · HNXINDEX · UPINDEX | Cột bên phải và cả nhóm "So với benchmark" (beta, alpha, tương quan…) |
Dòng ngay dưới ghi rõ bối cảnh đang tính: số phiên khớp được, khoảng ngày, lãi suất phi rủi ro 4,5%/năm và chỉ số đang so sánh.
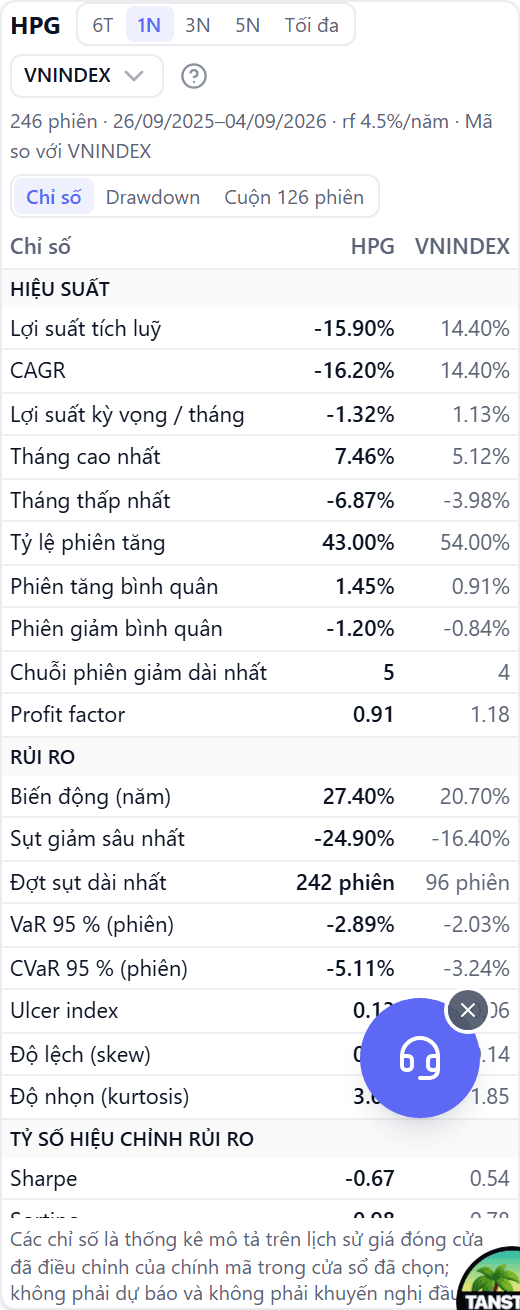
Tab "Chỉ số" — cột trái là mã đang xem, cột phải là cùng thước đo tính trên chỉ số so sánh.
Hai cột để đối chiếu, không phải để chấm điểm
Widget cố ý không gắn nhãn Tốt / Xấu. Một mã biến động 27%/năm là cao hay thấp còn tuỳ nền chung: đặt cạnh VNINDEX 21%/năm thì đó là cao hơn khoảng một phần ba. Nhóm "So với benchmark" chỉ có một cột vì bản thân nó đã là quan hệ giữa mã và chỉ số.
Nhóm 1 — Hiệu suất
| Chỉ số | Đo điều gì |
|---|---|
| Lợi suất tích luỹ | Tổng lợi suất gộp trong cửa sổ |
| CAGR | Lợi suất kép bình quân năm |
| Lợi suất kỳ vọng / phiên · tháng · năm | Trung bình hình học của lợi suất theo từng nhịp |
| Phiên cao nhất · thấp nhất | Lợi suất phiên lớn nhất và nhỏ nhất |
| Tháng cao nhất · thấp nhất | Lợi suất tháng lớn nhất và nhỏ nhất |
| Năm cao nhất · thấp nhất | Lợi suất năm lịch lớn nhất và nhỏ nhất |
| Tỷ lệ phiên tăng · tỷ lệ tháng tăng | Phần trăm số phiên (tháng) có lợi suất dương |
| Phiên tăng · phiên giảm bình quân | Lợi suất trung bình của nhóm phiên dương và nhóm phiên âm |
| Chuỗi phiên tăng · giảm dài nhất | Số phiên cùng chiều liên tiếp nhiều nhất |
| Payoff ratio | Phiên tăng bình quân chia cho độ lớn phiên giảm bình quân |
| Profit factor | Tổng lợi suất dương chia cho độ lớn tổng lợi suất âm |
| Gain/Pain (phiên · tháng) | Tổng lợi suất chia cho độ lớn tổng lợi suất âm, theo phiên và theo tháng |
Nhóm 2 — Rủi ro
| Chỉ số | Đo điều gì |
|---|---|
| Biến động (năm) | Độ lệch chuẩn lợi suất phiên nhân căn 252 |
| Sụt giảm sâu nhất | Mức giảm lớn nhất từ đỉnh xuống đáy trong cửa sổ |
| Đợt sụt dài nhất · bình quân | Số phiên của đợt sụt kéo dài nhất và trung bình các đợt |
| Sụt giảm bình quân | Độ sâu trung bình của các đợt sụt |
| VaR 95% (phiên) | Ngưỡng lỗ phiên mà 95% số phiên không vượt quá |
| CVaR 95% (phiên) | Lỗ bình quân của 5% phiên xấu nhất |
| Ulcer index | Đo cả độ sâu lẫn độ dài của sụt giảm |
| Tail ratio | Phân vị 95 chia cho độ lớn phân vị 5 của lợi suất phiên |
| Độ lệch (skew) · Độ nhọn (kurtosis) | Bất đối xứng và độ dày đuôi của phân phối lợi suất |
| Outlier win · loss ratio | Mức độ lệch của các phiên cực trị so với phiên bình thường |
| Recovery factor | Lợi suất tích luỹ chia cho độ lớn sụt giảm sâu nhất |
| Risk of ruin · Kelly criterion | Hai thước đo thống kê từ tỷ lệ thắng và payoff lịch sử |
Nhóm 3 — Tỷ số hiệu chỉnh rủi ro
| Chỉ số | Đo điều gì |
|---|---|
| Sharpe · Smart Sharpe | Lợi suất vượt lãi suất phi rủi ro chia cho biến động; bản smart phạt thêm tự tương quan |
| Sharpe xác suất (PSR) | Xác suất Sharpe thực lớn hơn 0, có tính độ dài mẫu, skew và kurtosis |
| Sortino · Smart Sortino · Sortino/√2 | Như Sharpe nhưng mẫu số chỉ là dao động phía giảm |
| Sortino xác suất | Xác suất Sortino thực lớn hơn 0 |
| Calmar | CAGR chia cho độ lớn sụt giảm sâu nhất |
| Omega | Tổng lợi suất trên ngưỡng chia tổng lợi suất dưới ngưỡng |
| Common sense ratio · CPC index | Kết hợp profit factor với tail ratio và tỷ lệ thắng |
| Ulcer performance index | Lợi suất vượt trội chia cho ulcer index |
| Serenity index | Lợi suất chia cho tổ hợp ulcer index và phần đuôi drawdown |
| Return / risk | Lợi suất phiên bình quân chia độ lệch chuẩn phiên, chưa năm hoá |
Nhóm 4 — So với benchmark
| Chỉ số | Đo điều gì |
|---|---|
| Beta | Độ nhạy lợi suất của mã với chỉ số so sánh |
| Alpha (năm) | Phần lợi suất năm hoá không giải thích được bằng beta nhân chỉ số |
| Tương quan · R² | Mức độ đi cùng nhau và phần phương sai được chỉ số giải thích |
| Information ratio | Lợi suất vượt chỉ số chia cho độ lệch chuẩn của phần vượt |
| Tracking error (năm) | Độ lệch chuẩn của chênh lệch lợi suất mã trừ chỉ số |
| Treynor | Lợi suất vượt lãi suất phi rủi ro chia cho beta |
Đơn vị và ô trống
Các chỉ số phần trăm hiển thị đúng đơn vị phần trăm, các tỷ số hiển thị dạng số lần. Dấu gạch ngang nghĩa là không tính được, không phải bằng 0 — thường do cửa sổ quá ngắn hoặc mẫu số bằng 0.
Tab Drawdown — sụt giảm từ đỉnh và các đợt sâu nhất
Đường vùng là mức sụt giảm của mã tính từ đỉnh gần nhất, đường chấm là cùng thước đo của chỉ số so sánh. Giá trị luôn nhỏ hơn hoặc bằng 0; về 0 nghĩa là giá đã trở lại đỉnh cũ.
Bảng bên dưới liệt kê 5 đợt sụt sâu nhất với các cột: Đỉnh (phiên bắt đầu), Đáy, Hồi
phục, Độ sâu và số Phiên. Đợt chưa trở lại đỉnh cũ được ghi rõ chưa (tới dd/mm) thay vì
một ngày hồi phục.
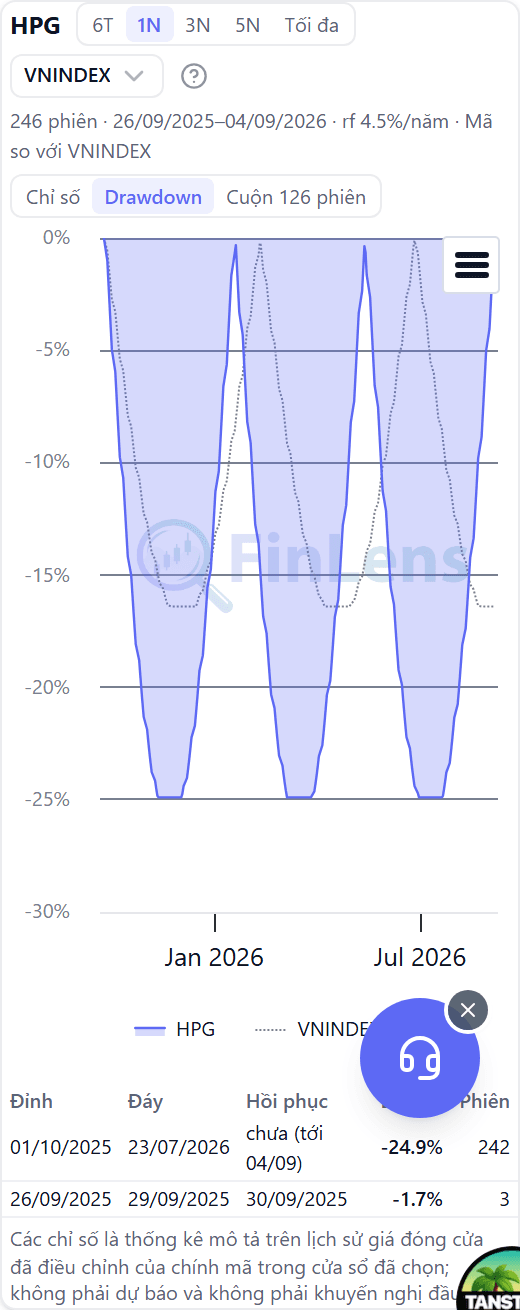
Tab "Drawdown" — đợt sụt đang diễn ra hiện dòng "chưa" ở cột Hồi phục.
Tab Cuộn 126 phiên — các tỷ số thay đổi theo thời gian
Bốn đường tính trên cửa sổ trượt 126 phiên (khoảng nửa năm giao dịch): Sharpe và Sortino ở trục trái, Beta và Biến động ở trục phải. Bấm tên đường trong chú giải để bật tắt.
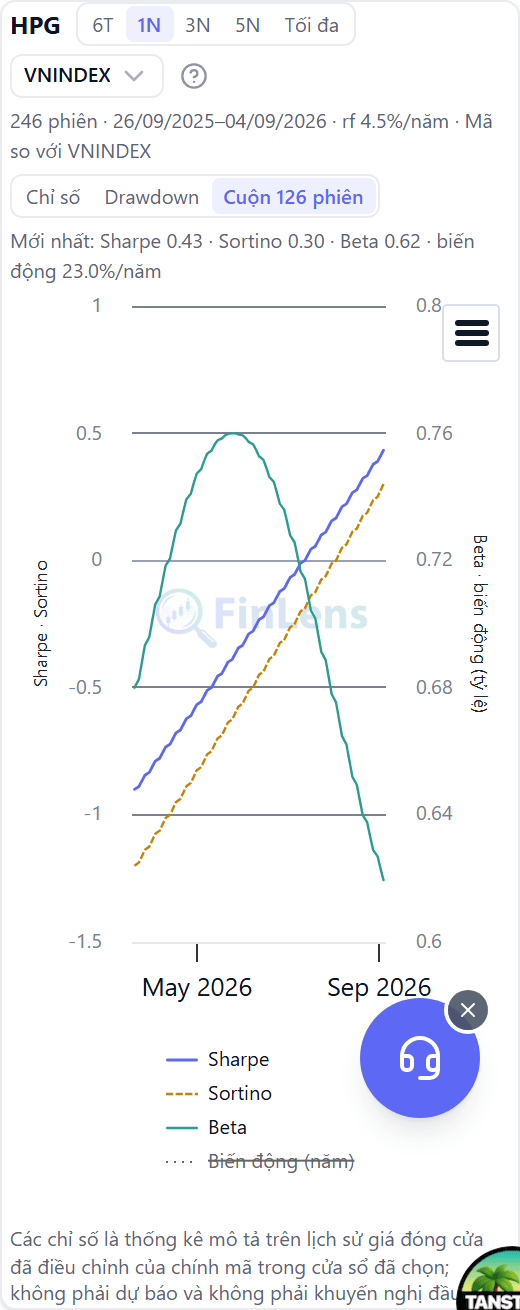
Tab "Cuộn 126 phiên" — nhìn xu hướng của tỷ số thay vì một con số duy nhất.
Vì sao nên xem tab cuộn
Một con số Sharpe cho cả cửa sổ có thể là trung bình của hai giai đoạn rất khác nhau. Đường cuộn cho thấy tỷ số đang cải thiện hay xấu đi, và beta của mã có đang đổi theo thời gian không.
Khi widget báo chưa đủ dữ liệu
Widget cần mã có giá trong ba tuần gần đây và tối thiểu 60 phiên khớp với chỉ số so sánh trong cửa sổ đã chọn. Mã mới niêm yết hoặc mã ngừng giao dịch dài ngày sẽ hiện thông báo chưa đủ dữ liệu — thử cửa sổ dài hơn trước khi kết luận.
Bài liên quan
Kỹ thuật & thống kê theo mã
Bài 7 — Trend MA, SMA tối ưu, hỗ trợ kháng cự, mùa vụ theo tháng và ngày trong tuần.
Trí tuệ thị trường
Bài 12 — Pha thị trường, cổ phiếu cùng nhịp, kiểu dòng tiền và cảnh báo bất thường.
Trading Terminal
Bài 5 — Bàn làm việc theo mã, sổ lệnh ba bước giá và các widget viền phải.
Câu hỏi thường gặp
Sharpe và Sortino khác nhau ở chỗ nào khi đọc một cổ phiếu?
Cả hai đều lấy lợi suất vượt trên lãi suất phi rủi ro rồi chia cho một thước đo dao động, nhưng mẫu số khác nhau. Sharpe chia cho toàn bộ độ lệch chuẩn, tức là phạt cả những phiên tăng mạnh. Sortino chỉ chia cho phần dao động phía giảm, nên nó phù hợp hơn với cảm nhận thực tế rằng biến động đi lên không phải là rủi ro. Một mã có Sharpe thấp nhưng Sortino cao hơn hẳn thường là mã tăng giật cục: biên độ lớn nhưng phần lớn biên độ đó nằm ở chiều tăng.
Vì sao một số ô trong bảng hiển thị dấu gạch ngang thay vì số không?
Dấu gạch ngang nghĩa là không tính được, không phải bằng không. Điều này xảy ra khi cửa sổ quá ngắn cho thước đo đó, khi mẫu số bằng không, hoặc khi chuỗi không có phiên nào thoả điều kiện, ví dụ chưa từng có đợt sụt nào kết thúc thì số phiên hồi phục trung bình không có nghĩa. Phân biệt hai trường hợp này quan trọng vì một giá trị bằng không thật sự là thông tin, còn không tính được thì chỉ nói rằng dữ liệu chưa đủ.
Cửa sổ một năm và ba năm cho kết quả khác nhau nhiều, nên tin cửa sổ nào?
Không có cửa sổ đúng duy nhất, và chênh lệch giữa hai cửa sổ tự nó đã là thông tin. Cửa sổ ngắn phản ánh trạng thái gần đây nhưng ít quan sát nên các tỷ số dao động mạnh, đổi vài phiên là đổi kết quả. Cửa sổ dài ổn định hơn nhưng trộn lẫn nhiều giai đoạn thị trường khác nhau, gồm cả những giai đoạn không còn phù hợp với doanh nghiệp hiện tại. Cách dùng hợp lý là đọc ít nhất hai cửa sổ rồi xem thước đo nào giữ nguyên dấu và độ lớn.
Beta bằng 0,7 nghĩa là gì và tính trên cơ sở nào?
Beta là hệ số của hồi quy lợi suất phiên của mã lên lợi suất phiên của chỉ số so sánh trong đúng cửa sổ đang chọn. Beta 0,7 nghĩa là trung bình khi chỉ số biến động 1 phần trăm thì mã biến động khoảng 0,7 phần trăm cùng chiều. Con số này chỉ mô tả quan hệ trung bình đã xảy ra, không bảo đảm cho tương lai, và cần đọc kèm hệ số R bình phương ngay bên dưới: R bình phương thấp nghĩa là chỉ số giải thích được rất ít biến động của mã, khi đó beta ít ý nghĩa.
Lãi suất phi rủi ro dùng trong tính toán là bao nhiêu?
Hiện tại hệ thống dùng mức 4,5 phần trăm một năm và ghi rõ ngay dưới hàng điều khiển của widget để người đọc biết mọi tỷ số đang dựa trên giả định nào. Mức này ảnh hưởng tới các thước đo có phần lợi suất vượt trội gồm Sharpe, Sortino, Treynor, Omega và ulcer performance index; các thước đo thuần biến động như độ lệch chuẩn, sụt giảm sâu nhất hay giá trị chịu rủi ro thì không phụ thuộc vào nó.
Cập nhật lần cuối