
P/E, P/B, P/S, P/CF và EV/EBITDA TTM trên biểu đồ
Cách đọc năm chỉ báo định giá FinLens trên biểu đồ: so với lịch sử của mã và cùng ngành, chọn chỉ báo theo loại doanh nghiệp, và vì sao đường có bậc giảm đột ngột.
Nhóm này trả lời một câu hỏi: giá cổ phiếu đang đắt hay rẻ so với chính lịch sử của mã và so với các mã cùng ngành? Mỗi chỉ báo vẽ một đường ở khung riêng bên dưới nến giá. Đơn vị là "lần", gọi là bội số: cái giá thị trường trả đang gấp bao nhiêu lần lợi nhuận, vốn chủ, doanh thu, dòng tiền hoặc EBITDA.
Đắt hay rẻ ở đây chỉ là một phép so sánh
Bội số thấp không có nghĩa là nên mua, bội số cao không có nghĩa là nên bán. Một mã có thể rẻ vì triển vọng đang xấu đi, và có thể đắt vì lợi nhuận đang tăng nhanh. FinLens không đưa ra khuyến nghị đầu tư cá nhân. Các ví dụ về HPG trong trang này chỉ minh hoạ cách đọc, không phải nhận định về HPG.
Chọn chỉ báo định giá nào?
Bắt đầu bằng P/E. Chỉ thêm chỉ báo khác khi P/E không dùng được hoặc khi bạn có một câu hỏi riêng.
| Bạn muốn biết | Dùng | Vì sao |
|---|---|---|
| Trả bao nhiêu đồng cho một đồng lợi nhuận? | P/E TTM | Quen thuộc nhất, có cho mọi loại doanh nghiệp đang có lãi |
| Trả bao nhiêu đồng cho một đồng vốn chủ? | P/B TTM | Hợp với ngân hàng, chứng khoán, bảo hiểm, và vẫn có số khi doanh nghiệp lỗ |
| Doanh nghiệp lỗ hoặc lãi thất thường thì định giá thế nào? | P/S TTM | Doanh thu ổn định hơn lợi nhuận và vẫn dương khi doanh nghiệp lỗ |
| Lợi nhuận có biến thành tiền thật không? | P/CF TTM | Đặt cạnh P/E để thấy lợi nhuận có đi kèm tiền không |
| So hai công ty vay nợ nhiều ít khác nhau? | EV/EBITDA TTM | Tính cả nợ vào giá và bỏ qua khác biệt về khấu hao |
Loại doanh nghiệp nào có chỉ báo nào?
Không phải mã nào cũng có đủ năm đường. Ô Trống nghĩa là khung riêng vẫn mở nhưng không có đường. Đó là chủ ý, không phải thiếu dữ liệu.
| Loại doanh nghiệp | P/E | P/B | P/S | P/CF | EV/EBITDA |
|---|---|---|---|---|---|
| Phi tài chính (sản xuất, thương mại, dịch vụ) | Có | Có | Có | Có | Có |
| Ngân hàng | Có | Có | Trống | Có | Trống |
| Công ty chứng khoán | Có | Có | Trống | Trống | Trống |
| Bảo hiểm | Có | Có | Có đường, đừng dùng | Trống | Trống |
Lý do của ô bảo hiểm nằm ở mục P/S TTM.
Khi nào đường định giá tự ẩn?
Khi mẫu số bằng 0 hoặc âm, hoặc khi thiếu số liệu. Một bội số âm không có ý nghĩa nên chỉ báo không vẽ, và đường có thể đứt một đoạn rồi xuất hiện lại. Doanh nghiệp lỗ bốn quý mất đường P/E nhưng vẫn có thể còn P/B, P/S và P/CF.
Đọc một đường định giá thế nào?
Một con số riêng lẻ chưa nói lên đắt hay rẻ. Đọc theo ba bước:
- Đọc con số. P/E bằng 7,67 nghĩa là vốn hoá đang gấp 7,67 lần lợi nhuận bốn quý gần nhất.
- So với chính lịch sử của mã. Đường đang ở vùng cao hay thấp so với vài năm qua? Đây là phép
so sánh có ý nghĩa nhất, vì cùng một doanh nghiệp. Bấm
5yở góc dưới bên trái để xem dài hơn. - So với các mã cùng ngành. Mở lần lượt vài mã cùng ngành và đọc số ở cùng một ngày. Đừng so thẳng giữa các ngành, vì ngân hàng, thép và phần mềm có mặt bằng bội số khác nhau.
Khi đường đi xuống, hãy hỏi: vì giá giảm hay vì mẫu số tăng? Từ giữa tháng 9/2025 đến 03/11/2026, giá HPG giảm khoảng một phần năm, còn P/E giảm hơn một nửa, từ khoảng 17 xuống 7,67. Phần lớn mức giảm đó đến từ lợi nhuận tăng, không phải từ giá.
Vì sao đường định giá có bậc giảm đột ngột?
Vì mẫu số chỉ đổi mỗi quý một lần, nên đường đi theo kiểu bậc thang. Vốn hoá đổi theo giá mỗi phiên, nên đường nhúc nhích hằng ngày. Lợi nhuận, doanh thu, dòng tiền và vốn chủ thì đứng yên cả quý. Đến ngày số của quý mới có hiệu lực, đường nhảy một bậc dù giá gần như không đổi.
P/B, P/S, P/CF và EV/EBITDA dùng chung một lịch: số của một quý có hiệu lực 45 ngày sau ngày cuối quý, áp dụng từ phiên đầu tiên kể từ ngày đó. P/E có lịch riêng.
| Số của | Có hiệu lực từ |
|---|---|
| Quý 1 | 15/05 |
| Quý 2 | 14/08 |
| Quý 3 | 14/11 |
| Quý 4 | 14/02 năm sau |
Khi gặp một bậc, đọc như sau:
- Bậc xuống là mẫu số mới lớn hơn, bậc lên là mẫu số mới nhỏ hơn. Đó không phải giá vừa giảm hay tăng, và cũng không phải lỗi của chỉ báo.
- Báo cáo đã ra mà đường chưa đổi là bình thường. Đến 03/11/2026, dấu
Fcủa HPG đã có số quý 3/2026 nhưng cả năm đường vẫn dùng số đến quý 2/2026. Bốn đường theo lịch trên sẽ đổi khi qua mốc 14/11/2026. - Một quý đột biến ở lại trong tổng bốn quý suốt một năm. Khi quý đó rời khỏi tổng, đường lại nhảy theo chiều ngược lại dù việc kinh doanh hiện tại không đổi.
- Một phiên lõm sâu rồi trở lại ngay không phải định giá đổi. Phiên 25/05/2026 của HPG là ngày
giao dịch không hưởng quyền cổ tức cổ phiếu (dấu
S). Cả năm đường cùng tụt rồi về chỗ cũ ở phiên sau, vì giá đã điều chỉnh mà số cổ phiếu dùng để tính vốn hoá chưa kịp tăng.
Năm chỉ báo này có gì chung?
- TTM là bốn quý gần nhất. Đây là viết tắt của trailing twelve months, tức mười hai tháng gần nhất. Cộng đủ bốn quý thì đường bớt lệch vì mùa vụ. P/B là ngoại lệ vì vốn chủ là số dư, không cộng dồn.
- Vốn hoá là vốn hoá thật của từng ngày. Chỉ báo dùng giá chưa điều chỉnh nhân số cổ phiếu của đúng ngày đó, nên phần lịch sử không bị chia tách cổ phiếu làm méo.
- Dữ liệu theo ngày. Mỗi phiên chỉ có một số, không nhấp nháy theo từng lệnh, nên đọc ở khung ngày là đúng nhất.
- Không có tab Các đầu vào. Hộp cài đặt chỉ đổi được màu và nét đường trong tab Định dạng. Xem cách thêm, ẩn và gỡ ở trang tổng quan.
P/E TTM — Định giá theo lợi nhuận
Tìm bằng: Finlens - P/E TTM · Vẽ ở: Khung riêng bên dưới
P/E cho biết vốn hoá đang gấp bao nhiêu lần lợi nhuận sau thuế của bốn quý gần nhất, tức thị trường đang trả bao nhiêu đồng cho một đồng lợi nhuận. Dùng P/E trước tiên với doanh nghiệp đang có lãi đều. Cách đọc chung nằm ở đầu trang.
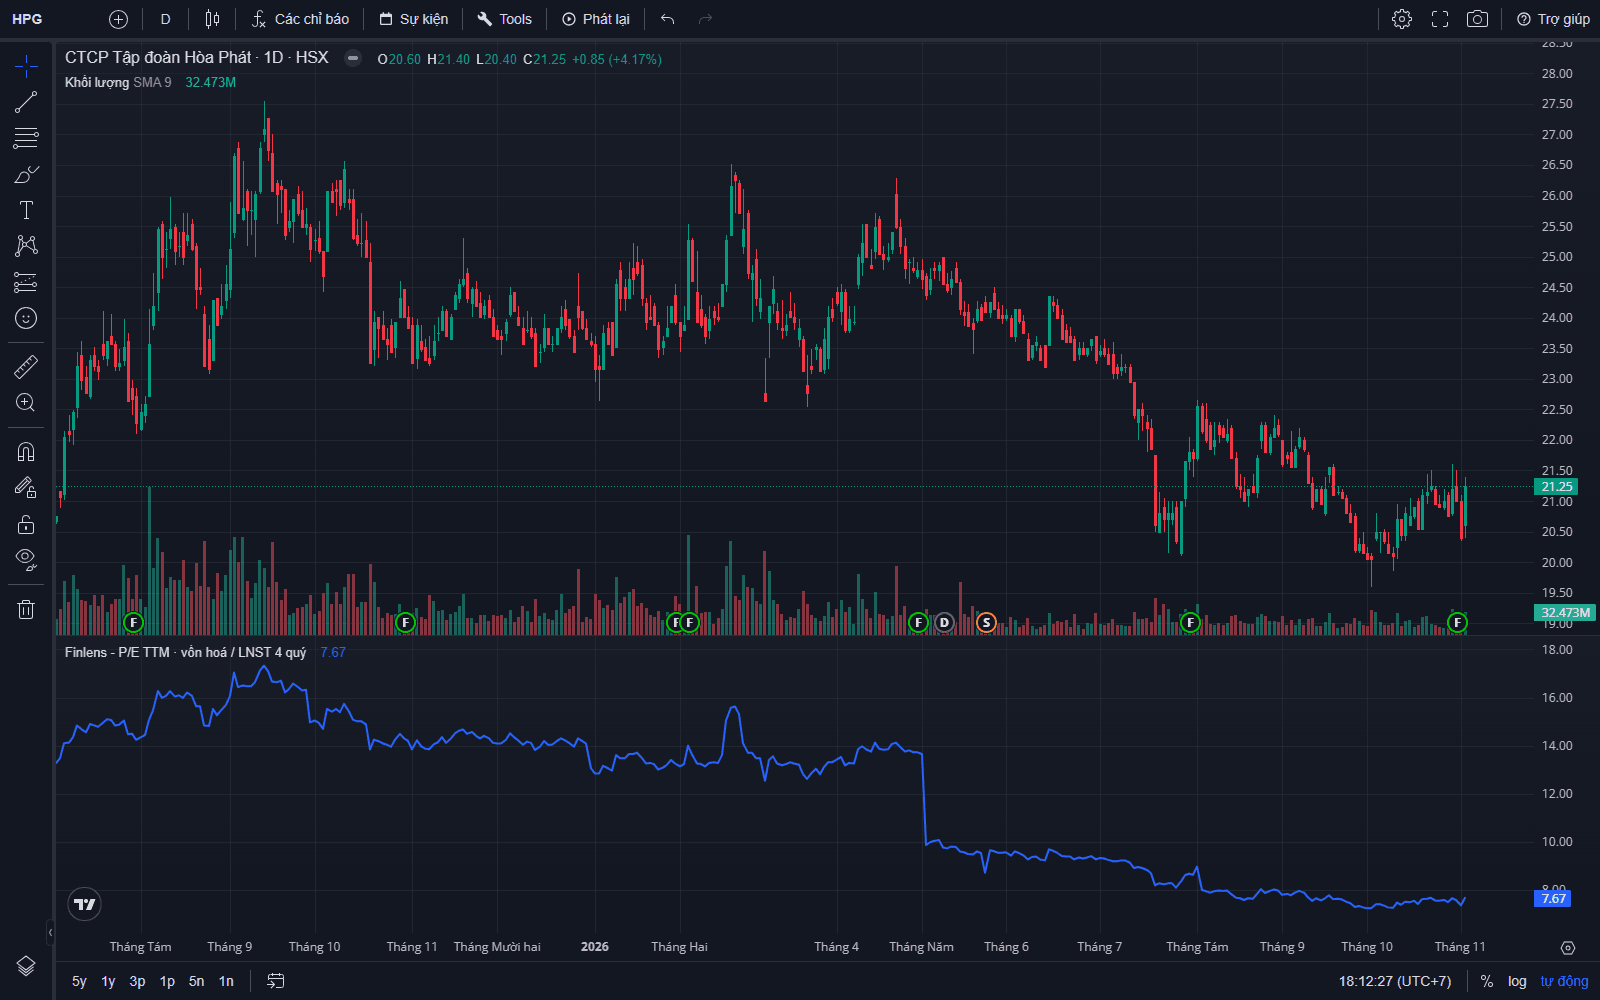
HPG khung ngày đến 03/11/2026. Bậc lớn nhất nằm ở phiên 05/05/2026, từ khoảng 13,7 xuống khoảng 9,9 trong khi giá gần như đứng yên.
Đường P/E TTM tính từ những số nào?
Dòng chỉ báo ở góc trái ghi Finlens - P/E TTM · vốn hoá / LNST 4 quý rồi đến số 7.67, là P/E của
phiên đang xem. Tử số là vốn hoá của phiên đó, mẫu số là lợi nhuận sau thuế (LNST) cộng bốn quý.
LNST ở đây là của cả tập đoàn, chưa trừ phần của cổ đông không kiểm soát, nên P/E có thể thấp hơn số
tính trên lợi nhuận công ty mẹ. Đường màu xanh dương, trong tab Định dạng có tên P/E TTM.
Khi nào dùng P/E TTM?
- Doanh nghiệp lãi đều. Lợi nhuận càng ổn định thì vùng P/E quen thuộc của mã càng đáng để so.
- Ngân hàng, chứng khoán, bảo hiểm. Ba nhóm này vẫn có P/E, nhưng chỉ nên so trong cùng nhóm.
- Đặt cạnh P/CF TTM để xem lợi nhuận có đi kèm tiền thật không.
- Ghép với RS Rating. P/E thấp đi cùng RS Rating thấp cho thấy giá đang yếu hơn phần lớn thị trường, nên mức rẻ đó có thể có lý do.
Với doanh nghiệp theo chu kỳ như thép, P/E thường thấp đúng lúc lợi nhuận đang cao và cao lên khi lợi nhuận sụt. Khi đó nên xem thêm P/B TTM.
Khi nào P/E TTM tự ẩn?
Khi tổng lợi nhuận sau thuế bốn quý từ 0 trở xuống, hoặc khi thiếu số liệu. Một quý lỗ chưa làm mất đường, miễn tổng bốn quý còn dương. Khi tổng đó tiến gần 0, P/E vọt rất cao vì mẫu số rất nhỏ, và con số này không có nghĩa là mã đắt. Trong đoạn P/E ẩn hoặc vọt cao, hãy xem P/B và P/S.
Vì sao bậc của P/E TTM không trùng các chỉ báo khác?
Vì P/E lấy lợi nhuận từ một chuỗi riêng, không theo mốc 45 ngày như bốn chỉ báo kia. Hai bậc gần nhất của HPG nằm ở 05/05/2026 và 04/08/2026, còn P/B, P/S, P/CF và EV/EBITDA đổi ở 15/05/2026 và 14/08/2026. Các mã đã đối chiếu đều đổi bậc P/E cùng một phiên, không theo ngày công bố của từng doanh nghiệp.
Có hai đoạn cần đọc cẩn thận:
- Lịch sử đến hết năm 2025. Bậc của P/E nằm ngay ngày cuối quý, tức lợi nhuận quý đó đã được tính vào từ trước khi báo cáo ra. Đừng dùng đoạn này để xem giá phản ứng thế nào với kết quả kinh doanh.
- Từ 24/02 đến 27/02/2026. P/E của các mã đã đối chiếu lệch đi vài phiên rồi về lại, vì mẫu số tạm lùi về số của quý trước. Trên ảnh HPG, đó là đoạn nhô lên quanh cuối tháng 2/2026.
Đọc P/E TTM dễ sai ở đâu?
- Thấy P/E thấp là nghĩ rẻ. Thị trường có thể đang tin lợi nhuận sắp giảm. Người ta gọi đây là bẫy giá trị: rẻ vì triển vọng xấu.
- So P/E giữa các ngành rất khác nhau. Mặt bằng P/E của ngân hàng và của công nghệ không cùng một thước.
- Coi mọi đồng lợi nhuận như nhau. P/E không tách lợi nhuận từ kinh doanh chính với khoản bất thường như bán tài sản. Một quý có khoản bất thường có thể làm P/E thấp đi suốt một năm.
P/B TTM — Định giá theo giá trị sổ sách
Tìm bằng: Finlens - P/B TTM · Vẽ ở: Khung riêng bên dưới
P/B cho biết vốn hoá đang gấp bao nhiêu lần vốn chủ sở hữu, tức phần tài sản còn lại sau khi trừ hết nợ. Dùng P/B khi lợi nhuận thất thường, và với ngân hàng, chứng khoán, bảo hiểm, là những nhóm có ít chỉ báo định giá dùng được.
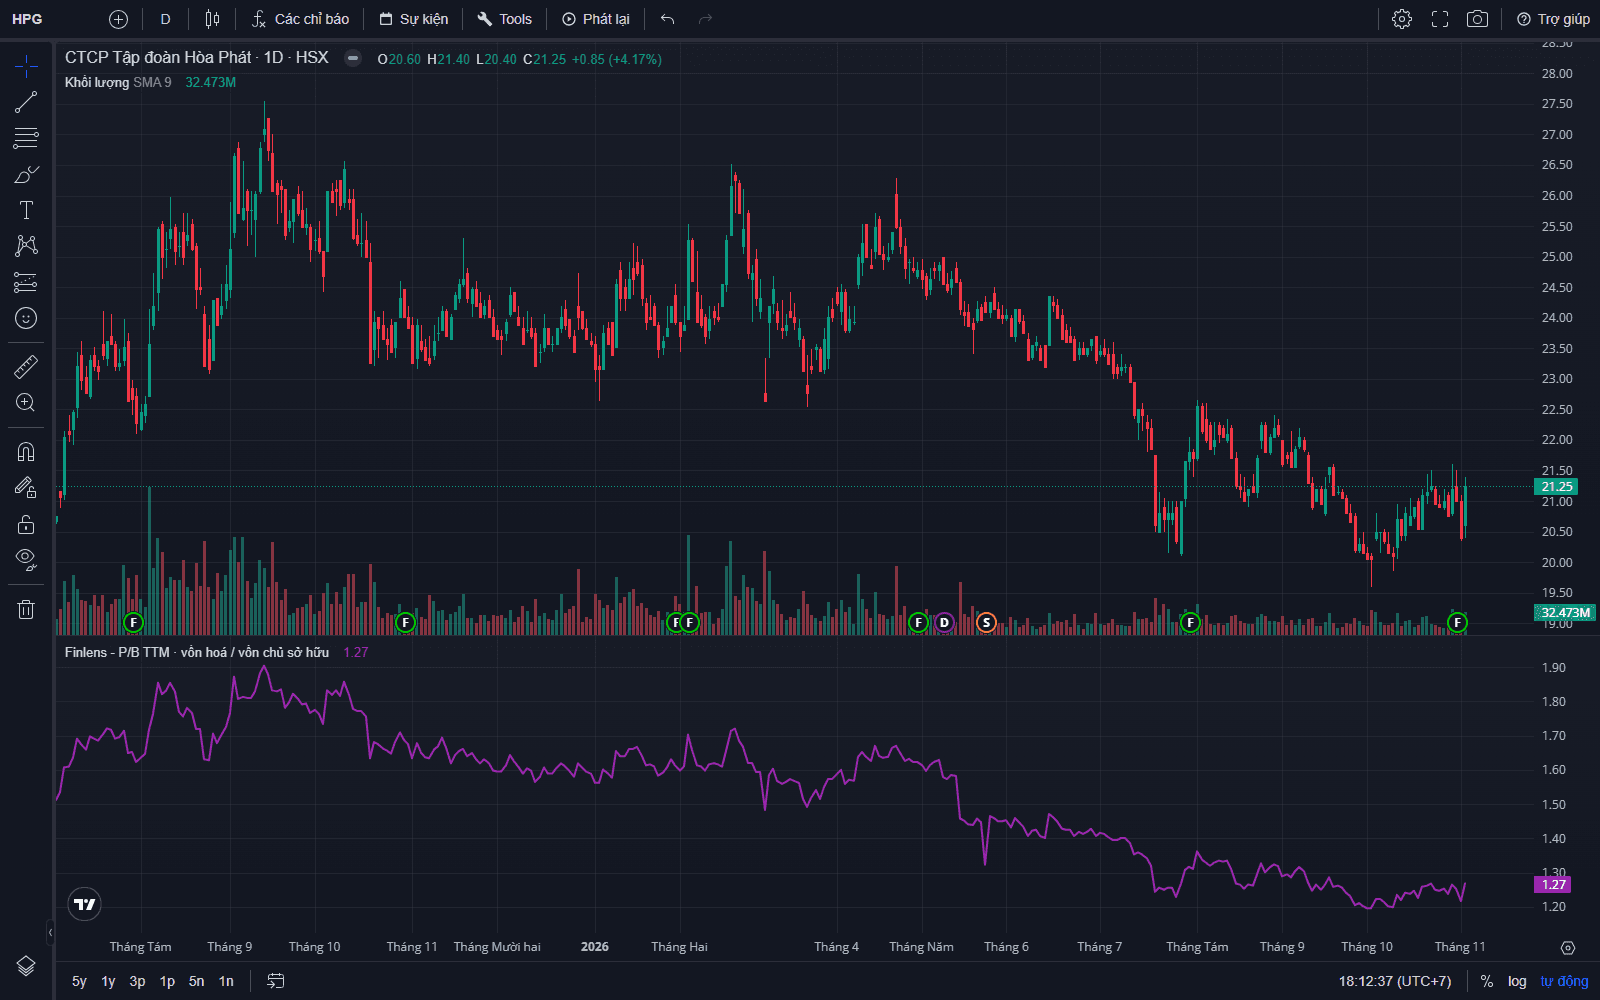
HPG khung ngày đến 03/11/2026. Đường bám hình dáng giá hơn các chỉ báo khác, vì vốn chủ đổi chậm hơn lợi nhuận và dòng tiền. Bậc rõ nhất nằm ở phiên 15/05/2026.
Đường P/B TTM tính từ những số nào?
Dòng chỉ báo ở góc trái ghi Finlens - P/B TTM · vốn hoá / vốn chủ sở hữu rồi đến số 1.27. Tử số
là vốn hoá của phiên đó. Mẫu số không cộng bốn quý mà là số dư vốn chủ cuối quý gần nhất đã có
hiệu lực, dù tên chỉ báo vẫn ghi TTM cho đồng bộ với các chỉ báo khác. Đường màu tím, trong tab
Định dạng chỉ có tên P/B.
Khi nào dùng P/B TTM?
- Ngân hàng, chứng khoán, bảo hiểm. Công ty chứng khoán chỉ có P/E và P/B, nên P/B gần như là lựa chọn duy nhất khi lợi nhuận của họ dao động theo thị trường.
- Doanh nghiệp đang lỗ. Lúc P/E ẩn, P/B vẫn có số, miễn vốn chủ còn dương.
- Doanh nghiệp theo chu kỳ, nặng tài sản. Vốn chủ không đổi mạnh như lợi nhuận, nên vùng cao thấp của đường dễ đọc hơn P/E.
- Đọc cùng ROE. ROE là lợi nhuận chia vốn chủ. Doanh nghiệp sinh lời cao trên vốn thường được trả P/B cao. P/B cao mà ROE thấp là chỗ đáng xem lại.
Khi nào P/B TTM tự ẩn?
Chỉ khi vốn chủ bằng 0, âm hoặc thiếu số liệu. P/B có cho cả bốn loại doanh nghiệp. Doanh nghiệp lỗ vẫn có đường, nhưng lỗ kéo dài làm vốn chủ nhỏ đi nên P/B có thể cao lên dù giá không đổi.
Đọc P/B TTM dễ sai ở đâu?
- Coi P/B dưới 1 là rẻ. Con số này chỉ nói giá thấp hơn sổ sách. Thị trường có thể đang lo tài sản không đáng giá như ghi sổ, hoặc doanh nghiệp sinh lời kém.
- Dùng P/B cho doanh nghiệp ít tài sản. Giá trị sổ sách không phản ánh thương hiệu hay công nghệ, nên doanh nghiệp công nghệ, dịch vụ có P/B cao là bình thường.
- Tưởng mọi bậc đều đến từ kinh doanh. Trả cổ tức bằng tiền làm vốn chủ giảm, phát hành thêm cổ phiếu làm vốn chủ tăng. Bậc của P/B có thể đến từ những việc đó.
P/S TTM — Định giá theo doanh thu
Tìm bằng: Finlens - P/S TTM · Vẽ ở: Khung riêng bên dưới
P/S cho biết vốn hoá đang gấp bao nhiêu lần doanh thu thuần của bốn quý gần nhất. Dùng P/S khi doanh nghiệp lỗ hoặc lãi thất thường, tức lúc P/E ẩn đi hoặc vọt quá cao.
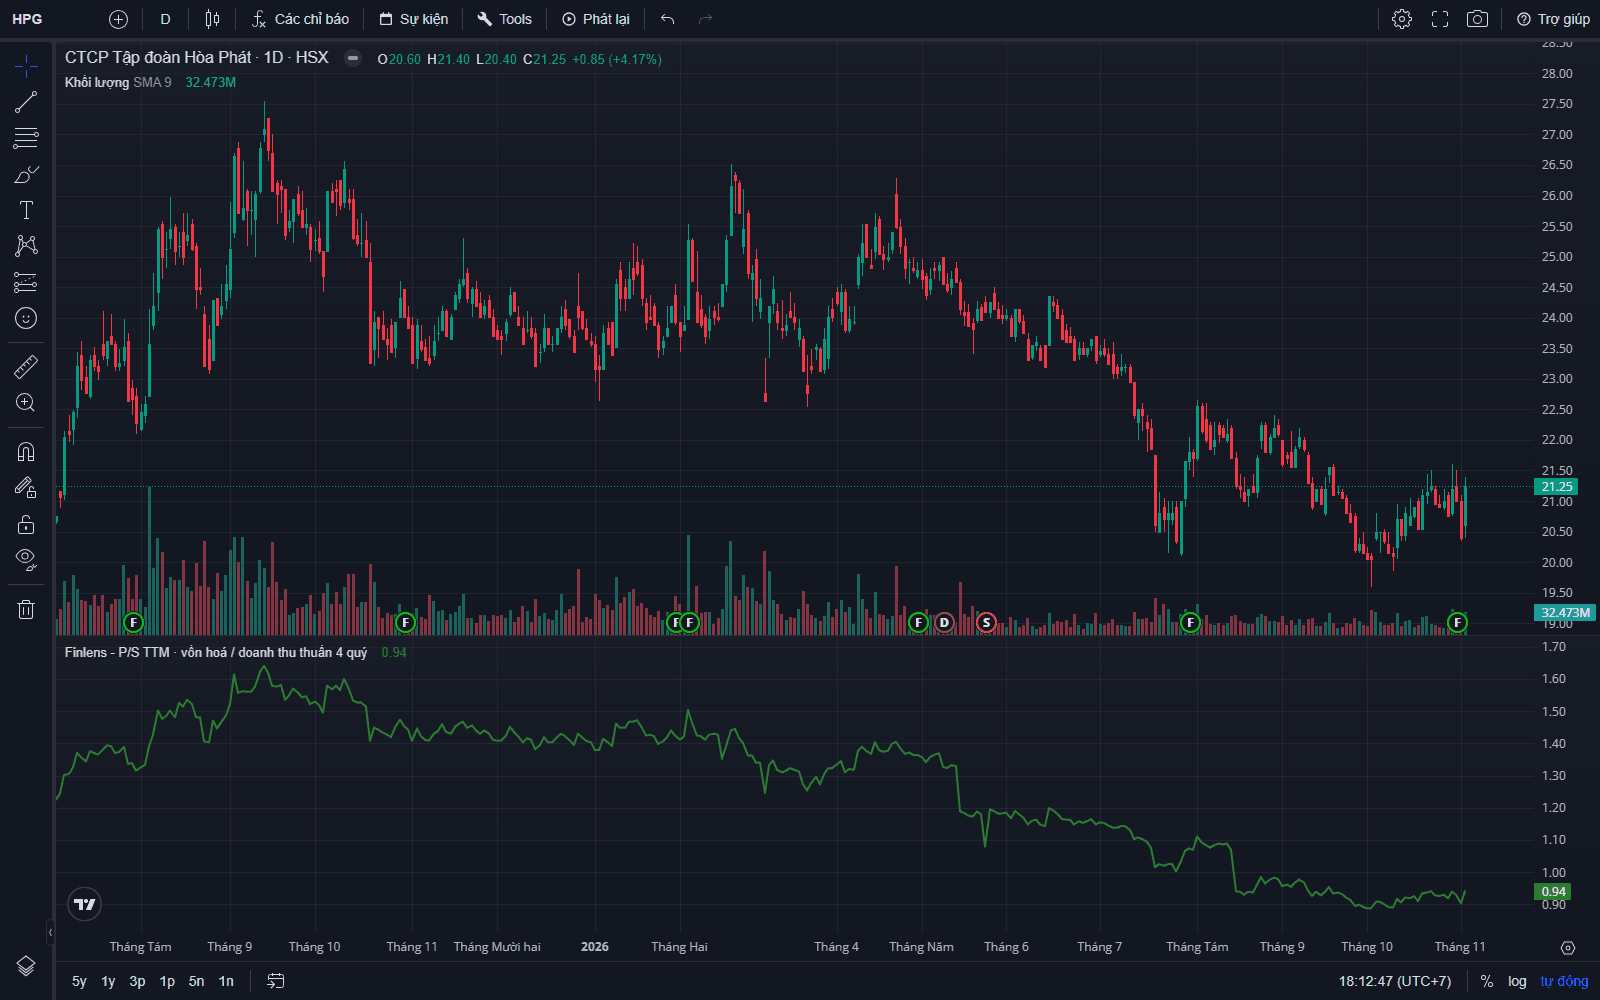
HPG khung ngày đến 03/11/2026. P/S 0,94 nghĩa là vốn hoá đang thấp hơn doanh thu bốn quý. Hai bậc rõ nhất nằm đúng ở 15/05/2026 và 14/08/2026.
Đường P/S TTM tính từ những số nào?
Dòng chỉ báo ở góc trái ghi Finlens - P/S TTM · vốn hoá / doanh thu thuần 4 quý rồi đến số 0.94.
Tử số là vốn hoá của phiên đó, mẫu số là doanh thu thuần cộng bốn quý liên tiếp. Đường màu xanh lá
đậm, trong tab Định dạng có tên P/S TTM.
Khi nào dùng P/S TTM?
- Doanh nghiệp lỗ hoặc vừa qua giai đoạn lỗ. Doanh thu vẫn dương khi lợi nhuận âm, nên đường không mất.
- So các mã cùng ngành có biên lợi nhuận gần nhau. Biên lợi nhuận là phần lãi trên mỗi đồng doanh thu. Biên giống nhau thì P/S so được, biên khác nhau thì không.
- Tìm xem P/E giảm vì đâu. P/E giảm nhanh mà P/S giảm chậm nghĩa là lợi nhuận đang tăng nhanh hơn doanh thu, tức biên lợi nhuận đang mở rộng.
Khi nào P/S TTM tự ẩn?
Luôn trống với ngân hàng và công ty chứng khoán, vì hai nhóm này không có dòng doanh thu thuần để làm mẫu số. Với doanh nghiệp khác, đường ẩn khi doanh thu bốn quý từ 0 trở xuống hoặc thiếu số liệu.
Đừng đọc P/S của công ty bảo hiểm
Công ty bảo hiểm vẫn có đường P/S, nhưng mẫu số hiện tại không phải doanh thu thuần của hoạt động bảo hiểm, nên con số cao hơn nhiều so với thực tế. Với nhóm này, hãy dùng P/E và P/B.
Đọc P/S TTM dễ sai ở đâu?
- So P/S giữa các ngành. Bán lẻ có P/S thấp và phần mềm có P/S cao là bình thường, vì biên lợi nhuận rất khác nhau.
- Coi P/S thấp là rẻ. P/S không nhìn thấy chi phí. Doanh thu lớn mà lãi mỏng hoặc lỗ vẫn cho P/S thấp.
- Quên rằng P/S không tính nợ. Hai công ty cùng P/S nhưng một bên vay rất nhiều thì không rẻ như nhau. Lúc đó xem EV/EBITDA TTM.
P/CF TTM — Định giá theo dòng tiền
Tìm bằng: Finlens - P/CF TTM · Vẽ ở: Khung riêng bên dưới
P/CF cho biết vốn hoá đang gấp bao nhiêu lần dòng tiền kinh doanh của bốn quý gần nhất. Dùng P/CF để kiểm lợi nhuận có biến thành tiền thật không, vì dòng tiền khó làm đẹp hơn lợi nhuận kế toán.
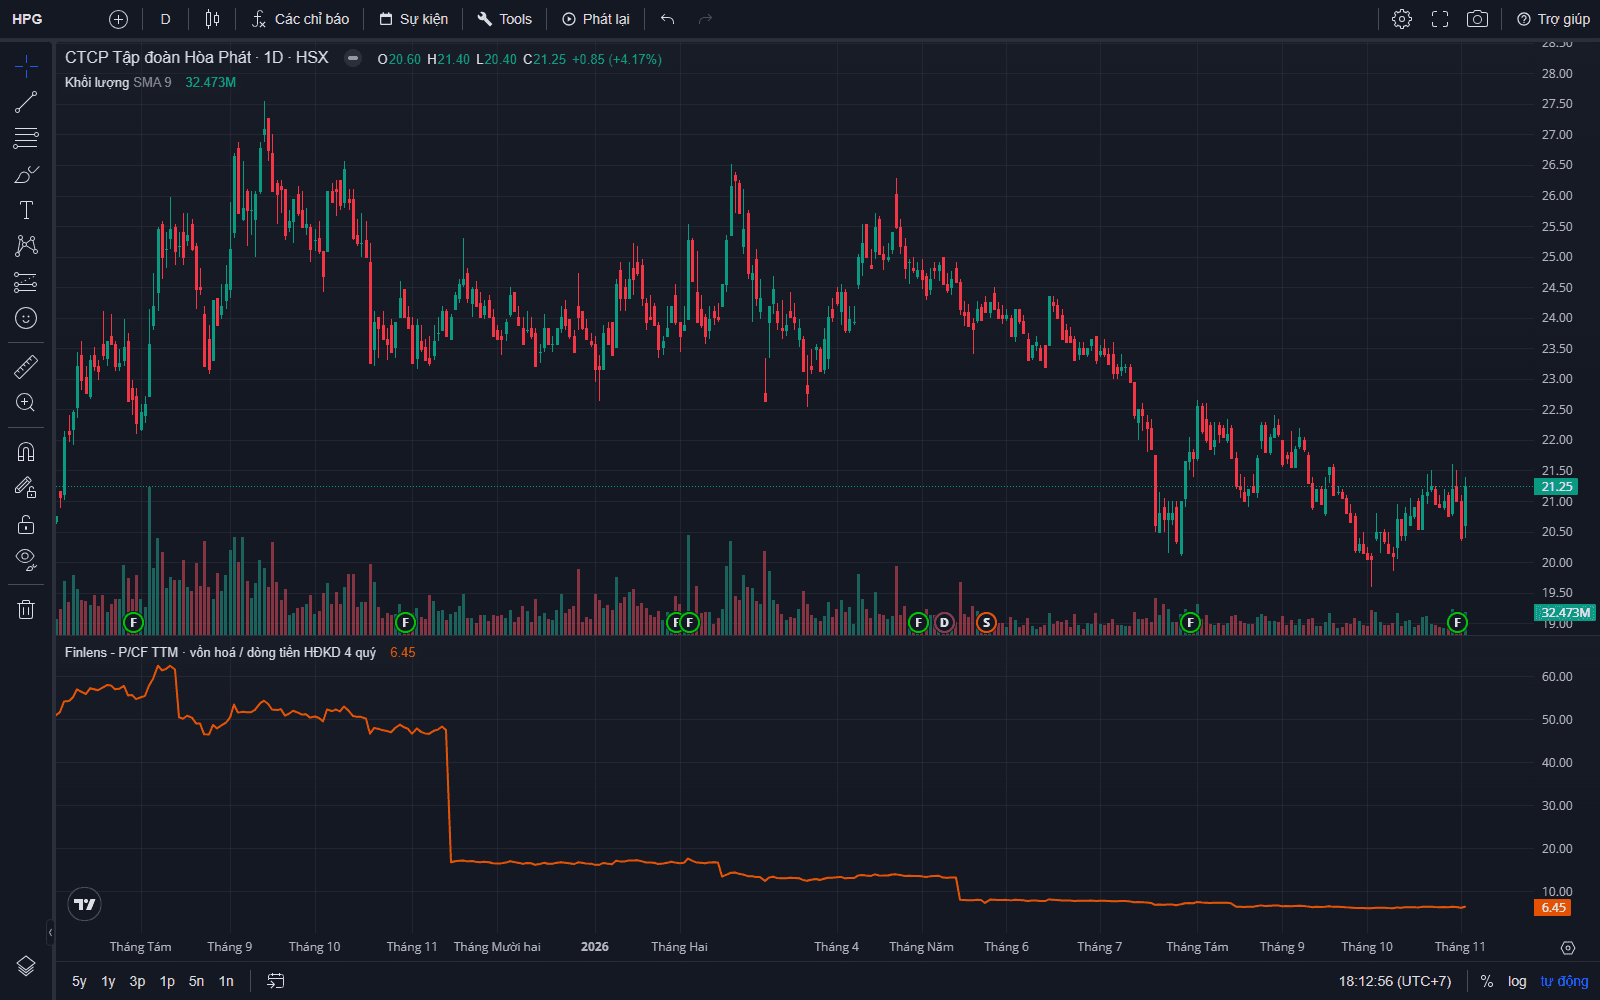
HPG khung ngày đến 03/11/2026. Mỗi bậc nằm đúng mốc 45 ngày sau cuối quý. Đoạn cuối trông gần như nằm ngang vì bậc lớn đã kéo giãn thang số.
Đường P/CF TTM tính từ những số nào?
Dòng chỉ báo ở góc trái ghi Finlens - P/CF TTM · vốn hoá / dòng tiền HĐKD 4 quý rồi đến số 6.45.
HĐKD là hoạt động kinh doanh. Tử số là vốn hoá của phiên đó, mẫu số là dòng tiền kinh doanh cộng bốn
quý liên tiếp. Đường màu cam đậm, trong tab Định dạng có tên P/CF TTM.
Vì sao đường P/CF TTM có những bậc giảm lớn như vậy?
Vì dòng tiền kinh doanh đổi rất mạnh giữa các quý, nên mẫu số có thể nhảy gấp đôi, gấp ba chỉ trong một lần cập nhật. Phiên 14/11/2025, giá HPG gần như không đổi nhưng P/CF rơi từ khoảng 47 xuống khoảng 17, nghĩa là dòng tiền bốn quý tăng gần gấp ba khi số quý 3/2025 được tính vào. Các bậc sau nằm ở 23/02/2026 (phiên đầu tiên sau mốc 14/02), 15/05/2026 và 14/08/2026.
Bậc giảm này không có nghĩa mã bỗng rẻ đi gấp ba. Nó chủ yếu cho thấy mẫu số cũ quá nhỏ, nên P/CF trên 50 trước đó cũng không có nghĩa là đắt gấp ba.
Khi nào dùng P/CF TTM?
- Đặt cạnh P/E để soi chất lượng lợi nhuận. P/E thấp mà P/CF cao nghĩa là lợi nhuận kế toán chưa thành tiền. Giữa tháng 9/2025, HPG có P/E khoảng 17 nhưng P/CF trên 50. Đến 03/11/2026, hai số là 7,67 và 6,45, đã gần nhau.
- Nhìn qua mùa vụ. Dòng tiền từng quý lên xuống theo mùa, cộng bốn quý thì bớt nhiễu.
- Doanh nghiệp có nhiều khoản chỉ ghi trên sổ sách. Khấu hao, dự phòng làm giảm lợi nhuận mà không có tiền thật đi ra, nên P/CF ít bị ảnh hưởng hơn P/E.
Khi nào P/CF TTM tự ẩn?
Khi dòng tiền kinh doanh bốn quý âm hoặc thiếu số liệu, và luôn trống với công ty chứng khoán và bảo hiểm. Mất đường không có nghĩa doanh nghiệp lỗ. Doanh nghiệp có lãi vẫn có thể có dòng tiền âm khi thu tiền chậm hoặc tích nhiều hàng tồn kho.
Ngân hàng có đường, nhưng dòng tiền kinh doanh của ngân hàng gồm cả tiền gửi và cho vay nên dao động rất mạnh, có lúc mất đường từng đoạn. Đừng so con số này với doanh nghiệp ngoài ngành.
Đọc P/CF TTM dễ sai ở đâu?
- Lấy đoạn P/CF rất cao làm mức bình thường. Khi so với lịch sử của mã, hãy bỏ qua đoạn dòng tiền thấp bất thường, nếu không mọi con số sau đó đều trông rẻ.
- Coi P/CF thấp là rẻ. Dòng tiền một năm có thể cao nhờ thu hồi công nợ hoặc giảm hàng tồn kho, và không lặp lại năm sau.
- Quên rằng dòng tiền kinh doanh chưa trừ tiền đầu tư. Doanh nghiệp xây nhà máy nhiều thì tiền thực còn lại ít hơn con số này.
EV/EBITDA TTM — Định giá theo giá trị doanh nghiệp
Tìm bằng: Finlens - EV/EBITDA TTM · Vẽ ở: Khung riêng bên dưới
EV/EBITDA định giá toàn bộ doanh nghiệp, gồm cả phần nợ mà chủ nợ đang nắm. Bốn chỉ báo phía trên đều xuất phát từ giá cổ phiếu, tức nhìn từ góc của người mua cổ phần. Chỉ báo này hỏi khác đi: mua đứt cả công ty, gánh luôn nợ của nó, thì bao nhiêu năm EBITDA mới hoàn vốn?
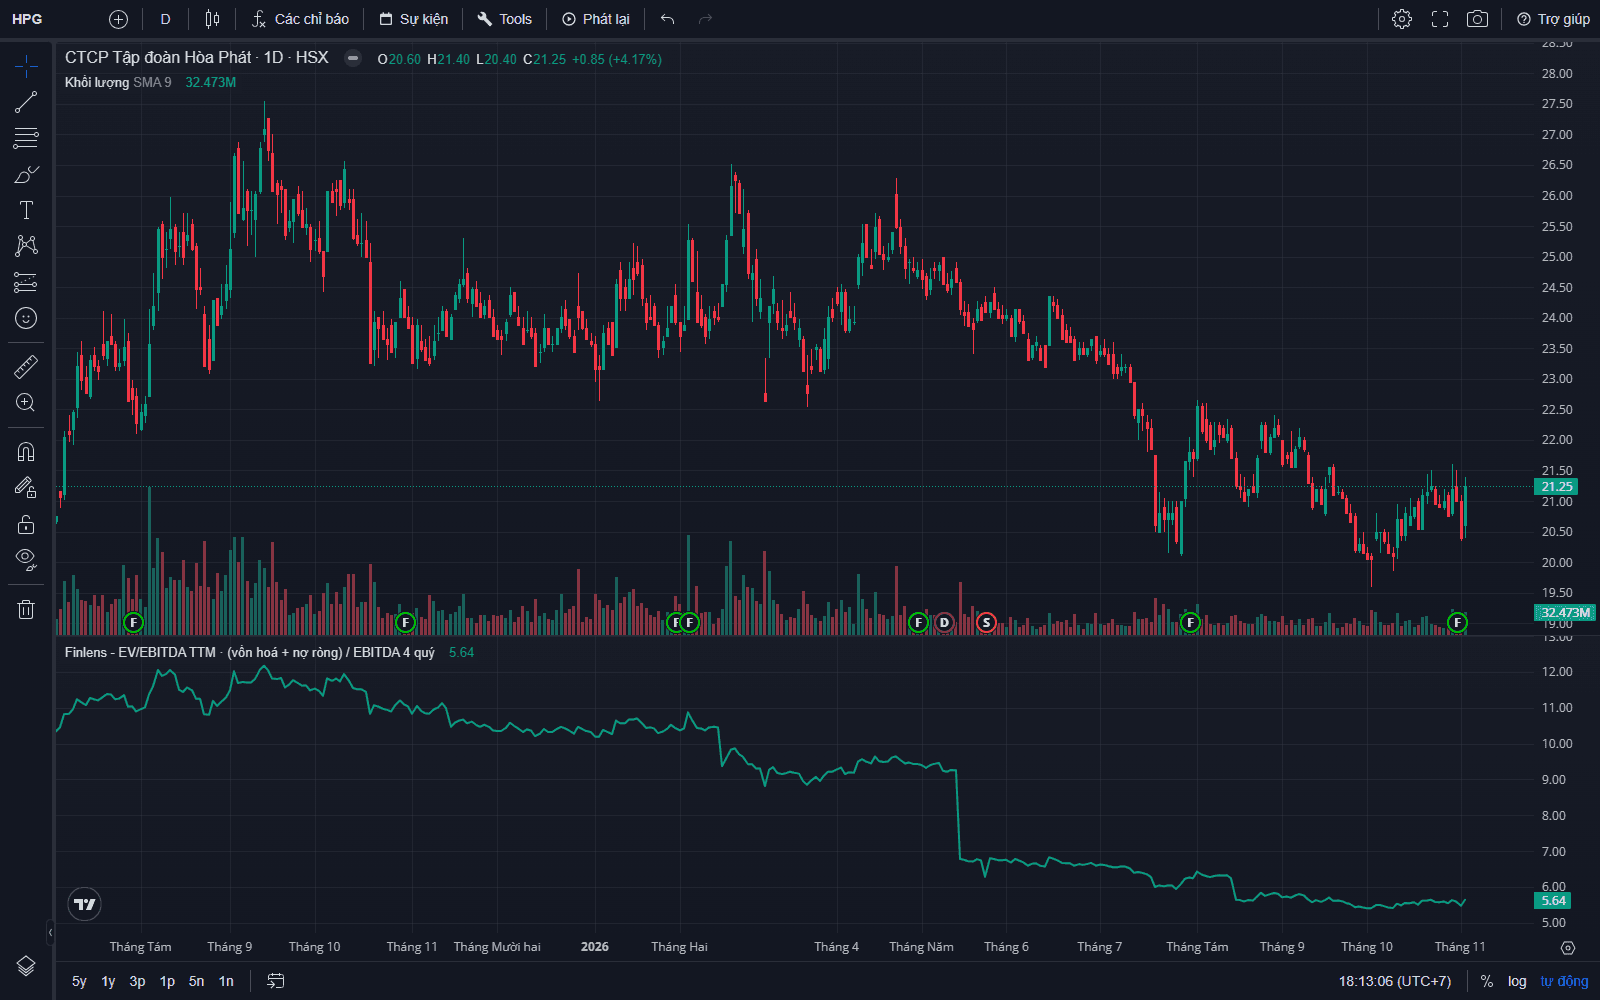
HPG khung ngày đến 03/11/2026. Bậc giữa tháng 5/2026 trùng với bậc của P/B, P/S và P/CF, vì cùng một lịch cập nhật.
Đường EV/EBITDA TTM tính từ những số nào?
Dòng chỉ báo ở góc trái ghi Finlens - EV/EBITDA TTM · (vốn hoá + nợ ròng) / EBITDA 4 quý rồi đến
số 5.64. Đường màu xanh lá, trong tab Định dạng có tên EV/EBITDA TTM.
| Thành phần | Là gì |
|---|---|
| Vốn hoá | Giá cổ phiếu nhân số cổ phiếu đang lưu hành, tức giá mua hết cổ phần |
| Nợ ròng | Vay ngắn hạn, nợ dài hạn đến hạn và vay dài hạn, trừ đi tiền và đầu tư tài chính ngắn hạn |
| EBITDA | Lợi nhuận khi chưa trừ lãi vay, thuế và khấu hao, cộng bốn quý liên tiếp. Gần với số tiền mà hoạt động kinh doanh thực sự tạo ra |
Ngoài hai phần ghi trên dòng chỉ báo, tử số còn cộng lợi ích cổ đông không kiểm soát, tức phần của các cổ đông khác ở công ty con, vì EBITDA là số hợp nhất của cả tập đoàn.
Khi nào dùng EV/EBITDA TTM?
- So hai doanh nghiệp vay nợ khác nhau. P/E không đếm nợ. Hai doanh nghiệp cùng P/E nhưng một bên vay nhiều, một bên không nợ đồng nào, thì rủi ro khác hẳn. EV/EBITDA tính cả nợ nên so công bằng hơn.
- Ngành nhiều nhà máy, máy móc như thép, điện, xi măng. Khấu hao ở đây là khoản trừ rất lớn trên sổ sách nhưng không phải tiền thật chảy ra mỗi kỳ. Bỏ nó ra giúp nhìn rõ hơn doanh nghiệp tạo được bao nhiêu tiền từ việc kinh doanh.
Khi nào EV/EBITDA TTM tự ẩn?
Chỉ dùng cho doanh nghiệp phi tài chính
Với ngân hàng, công ty chứng khoán và bảo hiểm, nợ là nguyên liệu kinh doanh chứ không phải đòn bẩy, nên khái niệm nợ ròng không áp dụng được. Bật chỉ báo trên các mã đó sẽ thấy khung trống. Đó là chủ ý, không phải thiếu dữ liệu.
Với doanh nghiệp phi tài chính, đường đứt đoạn ở những kỳ EBITDA bốn quý từ 0 trở xuống hoặc thiếu báo cáo.
Đọc EV/EBITDA TTM dễ sai ở đâu?
- Quên chi phí thay máy móc. EBITDA bỏ qua khấu hao, nhưng máy móc rồi cũng phải thay. Doanh nghiệp phải đầu tư lại liên tục có thể có EV/EBITDA thấp mà tiền thực còn lại không nhiều.
- So thẳng với P/E của cùng mã. HPG có EV/EBITDA 5,64 và P/E 7,67, nhưng hai số đo hai thứ khác nhau, nên số nhỏ hơn không có nghĩa là rẻ hơn.
- Nghĩ nợ ròng lúc nào cũng dương. Doanh nghiệp giữ nhiều tiền hơn nợ có nợ ròng âm, nên tử số nhỏ hơn vốn hoá.
Câu hỏi thường gặp
TTM trong P/E TTM nghĩa là gì?
TTM viết tắt của trailing twelve months, tức mười hai tháng gần nhất. P/E TTM lấy vốn hoá chia cho lợi nhuận sau thuế cộng bốn quý gần nhất, thay vì lợi nhuận của năm tài chính đã kết thúc. Giá đổi mỗi phiên nên đường P/E chạy hằng ngày, còn phần lợi nhuận chỉ được thay mới khi có số của quý tiếp theo.
Vì sao đường P/E hoặc P/CF giảm đột ngột dù giá gần như không đổi?
Đường P/E hoặc P/CF giảm đột ngột vì mẫu số vừa đổi. Vốn hoá thay đổi mỗi phiên, còn lợi nhuận hay dòng tiền bốn quý chỉ đổi mỗi quý một lần, nên đường đi theo kiểu bậc thang. Bậc xuống nghĩa là mẫu số mới lớn hơn mẫu số cũ, không phải giá vừa giảm. Dòng tiền thất thường hơn lợi nhuận nên bậc của P/CF thường lớn hơn.
Vì sao chỉ báo định giá FinLens trống với ngân hàng, chứng khoán hoặc bảo hiểm?
Mỗi nhóm doanh nghiệp tài chính thiếu một số mẫu số có ý nghĩa. Chỉ báo định giá FinLens cho ngân hàng có P/E, P/B và P/CF. Công ty chứng khoán chỉ có P/E và P/B. Công ty bảo hiểm có P/E và P/B, còn đường P/S của nhóm này đang lệch nên không nên dùng. EV/EBITDA chỉ dành cho doanh nghiệp phi tài chính. Khung trống ở các trường hợp đó là chủ ý, không phải thiếu dữ liệu.
P/B dưới 1 có phải là cổ phiếu rẻ không?
Không nhất thiết. P/B dưới 1 chỉ nói giá thị trường đang thấp hơn giá trị sổ sách. Thị trường có thể đang lo tài sản của doanh nghiệp không đáng giá như ghi sổ, hoặc doanh nghiệp sinh lời kém. Nên đọc P/B cùng ROE, tức lợi nhuận chia vốn chủ, và so với lịch sử của chính mã đó.
Khi nào nên dùng P/S hoặc EV/EBITDA thay cho P/E?
Nên dùng P/S khi doanh nghiệp lỗ hoặc lãi thất thường, vì doanh thu vẫn dương khi lợi nhuận âm. Nên dùng EV/EBITDA khi so hai doanh nghiệp phi tài chính có mức vay nợ hoặc khấu hao rất khác nhau, vì chỉ số này tính cả nợ và bỏ qua khấu hao. P/E vẫn là điểm bắt đầu tốt với doanh nghiệp có lãi đều.
Doanh nghiệp lỗ thì chỉ báo định giá FinLens hiện gì?
Khi tổng lợi nhuận sau thuế bốn quý từ 0 trở xuống, đường P/E của FinLens tự ẩn vì bội số âm không có ý nghĩa. Một quý lỗ chưa làm mất đường nếu tổng bốn quý còn dương. Đường P/B, P/S và P/CF có thể vẫn hiện, miễn là vốn chủ, doanh thu và dòng tiền kinh doanh bốn quý của doanh nghiệp đó còn dương.
Cập nhật lần cuối